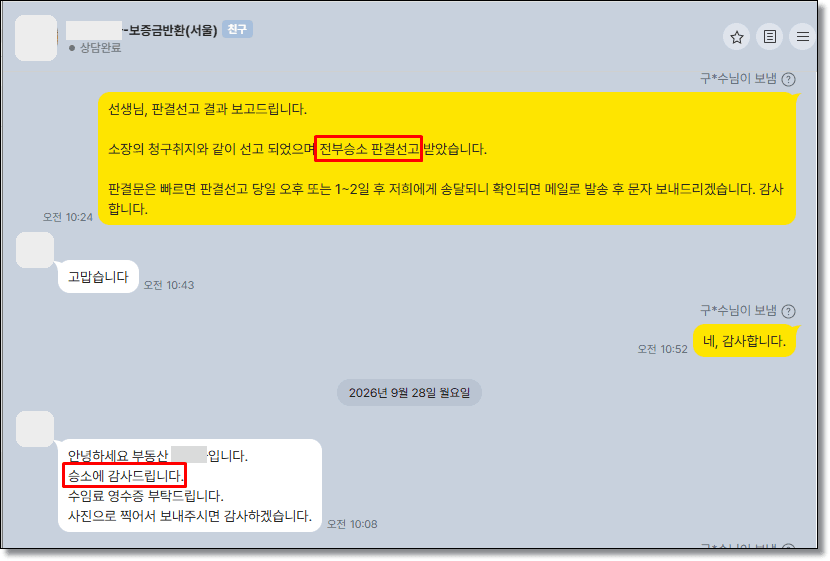
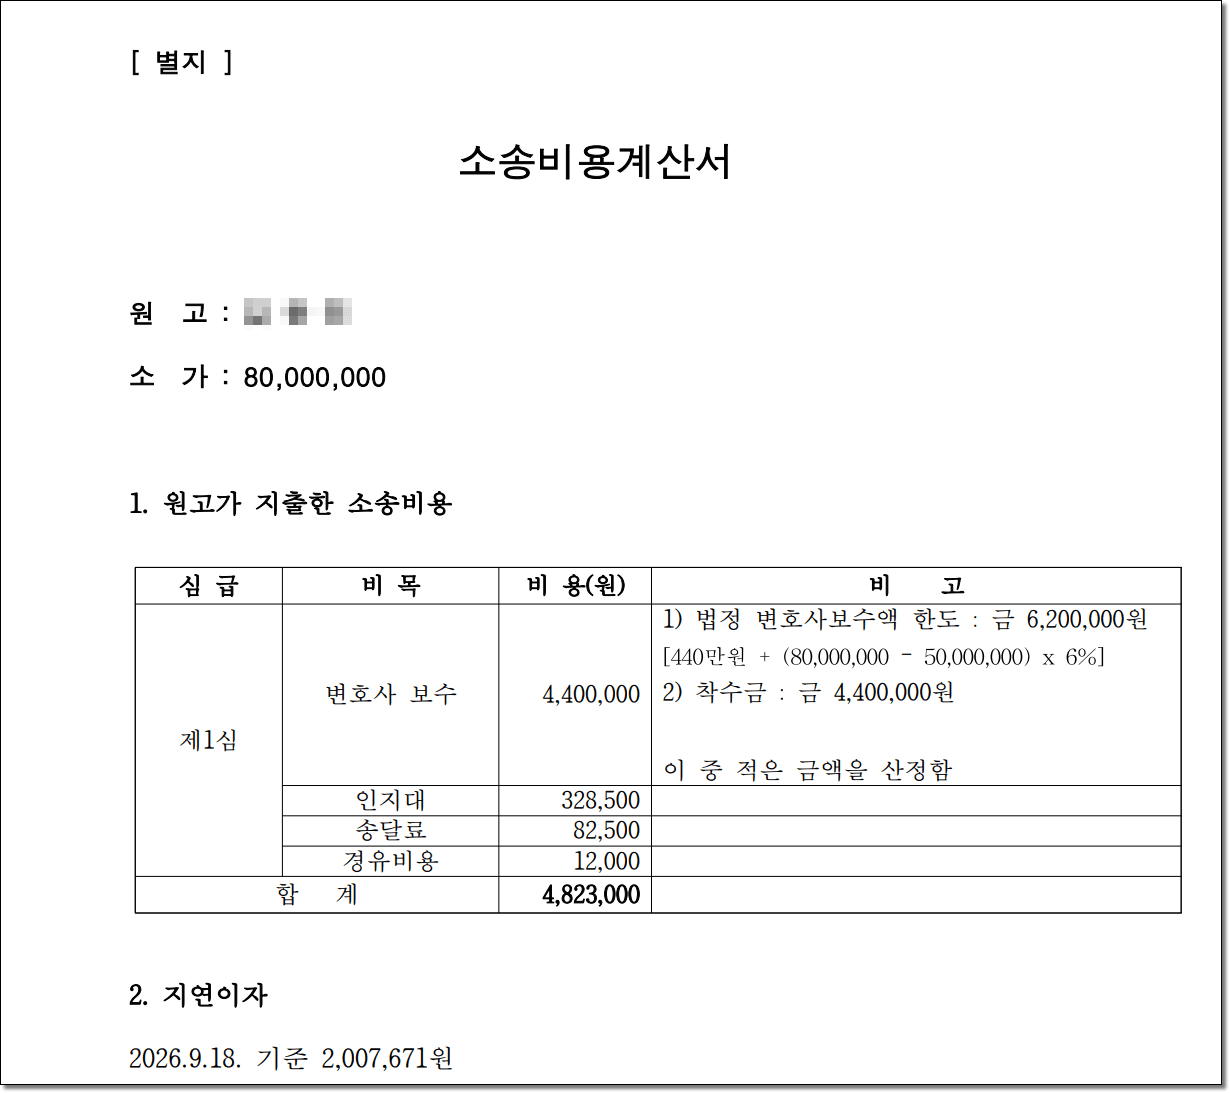
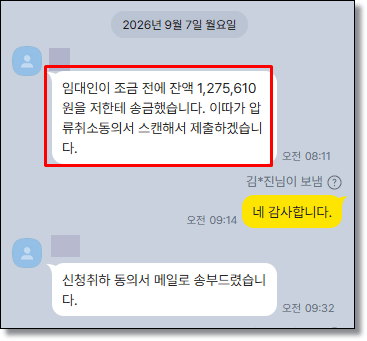
지연이자에 대한 금액이 어제 입금되었습니다.
보증금 및 소송비용을 전액 돌려받았으니 이만 사건을 종결하는 게 좋을 것 같습니다.
집주인이 모르는 사이 신탁회사로 바뀌어 있었습니다
의뢰인께서는 2022년 5월 다중주택 한 세대를 보증금 8,000만 원, 월세 20만 원에 임차하셨습니다. 보증금을 모두 치르고 확정일자와 전입신고까지 마쳐 대항력을 갖추셨고, 2024년 6월 계약을 한 차례 연장한 뒤로는 묵시적으로 갱신된 상태로 사셨습니다.
그런데 2025년 4월, 이 건물은 담보신탁계약에 따라 신탁회사 앞으로 소유권이전등기가 마쳐졌습니다. 의뢰인께서는 이 사실을 모른 채 기존 임대인 회사에 계약을 끝내겠다고 알리고 계셨고, 2026년 2월에야 소유자가 바뀐 것을 알게 되셨습니다. 곧바로 신탁회사에 보증금을 물었지만 "지금으로선 해 드릴 수 있는 게 없다"는 답만 돌아왔습니다.
집주인이 누구인지도 모르는 사이에 바뀌어 있었고, 새 소유자는 보증금 이야기에 선을 긋는 상황이었습니다. 저희는 먼저 날짜를 맞춰 봤습니다. 의뢰인의 전입신고가 신탁등기보다 앞서 있었습니다. 그렇다면 주택임대차보호법 제3조 제4항에 따라 소유권을 넘겨받은 신탁회사가 임대인의 지위와 보증금 반환의무를 그대로 이어받습니다. 신탁원부에 수탁자 면책 조항이 있더라도, 신탁등기 전에 이미 대항력을 갖춘 임차인에게는 그 조항을 내세울 수 없다는 점도 소장에 함께 담아 2월 27일 소를 제기했습니다.
소 취하 요청에는 응하지 않았습니다
신탁회사는 대형 법무법인을 선임했고, 답변서를 내기도 전인 3월 말 대리인을 통해 소를 취하해 달라는 서면을 보내왔습니다.
의뢰인께서는 응하지 않으셨습니다. 보증금을 한 푼도 돌려받지 못한 상태에서 소를 거둘 이유가 없었고, 저희도 보증금 전액 반환을 목표로 소송을 끝까지 이어 가기로 했습니다.
"보증금은 1,000만 원"이라는 확인서가 나왔습니다
4월 20일 들어온 답변서에서 신탁회사는 신탁계약 당시 받아 둔 "임대차 현장조사 확인서"와 감정평가서에 첨부된 임대차계약서를 내세웠습니다. 두 문서에는 보증금 1,000만 원, 월세 50만 원이 적혀 있었고 의뢰인 이름의 서명도 있었습니다.
신탁회사의 주장은 두 단계였습니다.
– 의뢰인이 보증금 1,000만 원이라고 확인해 줬고 그 말을 믿고 신탁계약을 맺었으니, 이제 와서 8,000만 원을 달라는 것은 금반언과 신의칙에 반한다. – 설령 보증금이 8,000만 원이 맞더라도, 허위 확인서 때문에 7,000만 원의 손해를 입었으니 그 손해배상채권으로 보증금과 상계하겠다.
받아들여지면 8,000만 원이 1,000만 원으로 줄어드는 주장이었습니다. 이 사건은 위탁자인 기존 임대인 회사가 임차인 관련 문서를 위조해 신탁계약을 맺은 정황이 있었고, 의뢰인께서는 하루아침에 "보증금을 속인 임차인"으로 몰리셨습니다.
서명한 적 없다는 점을 서류로 보여 드렸습니다
5월 14일 준비서면으로 정면 반박했습니다. 세 가지에 힘을 실었습니다.
첫째, 문서의 허점입니다. 신탁회사가 낸 두 문서 모두 의뢰인의 휴대전화 번호가 한 자리 틀리게 적혀 있었습니다. 자기 번호가 틀린 서류 두 장에 본인이 그대로 서명했다고 보기는 어렵습니다. 또 의뢰인께서 실제 계약서에는 직접 확정일자를 받으셨는데, 감정평가서 속 계약서에는 확정일자가 없었습니다. 원본 계약서와 나란히 놓고 비교한 자료를 함께 냈습니다.
둘째, 입증책임입니다. 사문서는 그 문서를 내세우는 쪽이 진정성립(작성명의인이 실제로 작성했다는 점)을 증명해야 하고, 상대방이 다투면 제출자가 입증해야 합니다. 의뢰인이 "서명하지 않았다"고 증명할 문제가 아니라, 신탁회사가 "의뢰인이 서명했다"고 증명해야 하는 문제라는 점을 분명히 했습니다.
셋째, 문서를 처음 본 경위입니다. 의뢰인께서는 우선수익자인 금융기관이 보낸 우편을 받고서야 확인서를 처음 보셨고, 곧바로 직접 서명한 적이 없다는 사실확인서를 보내 두셨습니다. 이 우편과 사실확인서를 증거로 내서 의뢰인의 입장이 처음부터 한결같았다는 점을 보여 드렸습니다.
필적감정 신청, 그리고 인도 완료
6월 19일 신탁회사는 확인서와 계약서의 서명이 의뢰인의 것인지 가려 달라며 필적감정을 신청했습니다. 법원이 감정인을 지정하면서, 사건이 감정 결과에 따라 좌우될 수 있는 국면이 되었습니다.
그 사이 소장 송달일로부터 3개월이 지나 계약 해지의 효력이 생겼습니다. 의뢰인께서 새집으로 이사하시자 저희는 퇴거 사실과 현관 비밀번호를 내용증명으로 알려 인도를 마쳤습니다.
인도를 마친 이상 보증금 반환과 집을 넘기는 것 사이의 동시이행 관계는 풀립니다. 그래서 6월 29일 청구취지를 변경해 보증금 8,000만 원에 지연손해금(연 12% 포함)까지 바로 지급하라고 청구했습니다. 이제 신탁회사가 시간을 끌수록 갚아야 할 돈이 늘어나는 구조가 되었습니다.
감정을 앞두고 합의, 보증금·소송비용·지연이자 회수
감정 절차가 진행되던 중 신탁회사는 감정을 위한 보정명령에 연기신청을 낸 상태에서 합의에 나섰습니다.
의뢰인께서는 보증금 8,000만 원 전액과 변호사 보수를 포함한 소송비용을 돌려받으셨고, 9월 22일에는 지연이자 1,648,056원까지 입금되었습니다. 인도를 마치고 청구를 바꿔 둔 것이 이 금액으로 돌아온 셈입니다.

다음 날 의뢰인께서 사건을 마무리하자는 메일을 보내오셨고, 9월 23일 의뢰인의 동의를 받아 소를 취하했습니다. "보증금을 속인 임차인"이라는 주장도, 7,000만 원 상계 주장도 받아들여지지 않은 채 소장을 접수한 지 약 7개월 만에 끝난 사건입니다.
신탁회사가 보증금을 다툴 때 기억하실 점
집주인이 신탁회사로 바뀌었다는 말을 들으면 대부분 "이제 보증금은 누구에게 받아야 하느냐"부터 걱정하십니다. 답은 전입신고와 신탁등기 중 무엇이 먼저였는지에 달려 있습니다. 전입신고가 먼저라면 신탁회사가 임대인의 지위를 이어받습니다.
이 사건에서 더 어려웠던 것은 그다음이었습니다. 신탁회사는 의뢰인 이름으로 서명된 서류를 들고 나와 보증금 자체를 1,000만 원으로 깎으려 했습니다. 이럴 때 필요한 것은 목소리를 높이는 일이 아니라 서류의 허점을 하나씩 찾고, 증명의 부담을 상대방에게 돌려놓는 일입니다.
내가 서명한 적 없는 서류로 보증금을 깎으려 한다면, 혼자 해명하려 하지 말고 바로 대리인을 세우시는 것이 좋습니다. 서류를 처음 본 날짜와 경위를 기록해 두시는 것도 잊지 마세요.
집주인이 신탁회사로 바뀌어도 먼저 대항력을 갖춘 임차인의 보증금은 신탁회사가 돌려줘야 합니다. 상대가 서명이 있는 서류를 내밀어도, 그 서명이 진짜라는 것은 서류를 낸 쪽이 증명해야 합니다.
신탁회사 보증금 반환 상담 예약 →※ 실제 의뢰인 상담 사례를 바탕으로 작성되었습니다.